samedi 30 juin 2007

New York Law Firm

Je n'ai pas pu résister au plaisir de me faire prendre en photo devant la Cour Suprème (civil term) du Comté de New York.


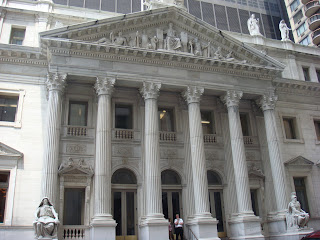
Quelques photos également de l'"Appellate Division of the Supreme Court of the State of New York for the First Judicial Department".

En fin d'après-midi, j'ai rencontré deux avocats associés d'une grande firme ayant notamment un bureau à New York. Pour des raisons liées aux règles de confidentialité du cabinet, ils m'ont demandé de ne pas citer leur nom, ni celui du cabinet. Ma première question portait sur leur vision du management du risque juridique. Leur réponse a porté sur un exemple très intéressant : celui de la séparation entre commercial banking et investment banking, entre "securities business" et "banking". En effet, depuis le Glass-Steagall Act de 1933, un mur a été construit entre ces deux activités. Toutefois, la Federal Reserve a le pouvoir de laisser les banques commerciales toucher un peu aux securities.

La séparation entre ces deux activités est justifiée par plusieurs arguments : le risque de pertes, les conflits d'intérêts et les risques d'abus, les risques de concurrence déloyale, la concentration des pouvoirs. Toutefois, certaines banques essayent de repousser les limites de ce mur, considérant que les règles de cette loi contraignante ne sont plus en phase avec la réalité économique. En pénétrant petit à petit de l'autre coté du mur, elles testent en quelque sorte la réaction des autorités de contrôle. Il y a donc une prise de risque juridique, mais qui est délibérée et évaluée. Ce phénomène entraîne une concurrence accrue entre les diverses banques, tout en augmentant le risque d'activité.

Pour les deux lawyers, le domaine de la corporate governance constitue encore aujourd'hui l'une des zones les plus à risque pour les sociétés cotées. Ces dernières portent une attention toute particulière sur la transparence, en particulier eu égard à la responsabilité des membres du conseil d'administration. Les règles de "disclosure" sont suivies avec une extrême acuité et la question centrale est souvent la même : doit-on rendre public ou non telle information ? Par exemple, si des investigations ont été diligentées au sein de l'entreprise (enquête dans le cadre de la réglementation antitrust) et qu'elles n'ont rien donné, convient-il ou pas d'en informer le public ?

Les scandales Enron et Worldcome ont de toute évidence laissé des traces durables. Mais sur le fait de savoir si le Sarbanes-Oxley Act est allé trop loin, la réponse de mes interlocuteurs st parfaitement claire. Il n'est pas pensable que l'on puisse revenir en arrière; l'opinion publique ne comprendrait pas. Par contre, il y a vraisemblablement des "retouches" à opérer sur certains points. La SEC est d'ailleurs en phase de réflexion.

Enfin, le dispositif des "class actions" reste controversé...Dans certains Etats, des réformes sont en cours. Pour mes interlocuteurs, la mise en place en France d'un dispositif équivalent devrait alors s'accompagner de la mise en place de la procédure de "discovery" pour que le risque que présente la "class action" soit réel. Pour en savoir plus sur la "discovery procedure", voir le Legal Information Institute de Cornell.


Conférence à Pace University


Quelques jours passés à New York City où j'ai réalisé une conférence à la Lubin School of Business, Pace University, sur le thème : "Law, Strategy and Competitiveness". Certes les étudiants présents étaient majoritairement français, ce qui m'a donné une impression étrange étant donné que je suis intervenu en langue anglaise. L'accueil qui m'a été réservé par John Meletiadis fut très chaleureux. Pas facile de faire une telle conférence pendant 2 heures, de 18h à 20h, devant un public ayant eu une journée complète de cours, et en étant arrivé la veille de Paris. Mais le public a su rester attentif, avec de bonnes questions, notamment sur YouTube face aux droits de propriété intellectuelle, ainsi que sur les réseaux de distribution parallèle.

mercredi 27 juin 2007

Période en Amérique du Nord


Ce blog va quelque peu changer de "philosophie" pendant deux mois. En effet, je me trouve actuellement en Amérique du Nord pour deux mois, en vue d'y rencontrer un certain nombre de collègues et d'avocats. Les billets que je posterai pendant cette période seront donc liés aux discussions que j'aurai avec ces collègues.
D'ici la fin de la semaine, à venir de rapides compte-rendus de la présentation que j'ai réalisée à Pace University (New York) et ma rencontre avec des lawyers dun grand cabinet international, ayant un bureau à New York City, mais dont je ne diffuserai pas le nom à leur demande (règles de confidentalité du cabinet).

lundi 18 juin 2007

One share, one voting right : une règle souhaitable ?


Dans le cadre des "bonnes pratiques de corporate governance", certains investisseurs, notamment des fonds d'investissements importants, souhaitent que le principe "une action, un droit de vote" soit appliqué au sein de l'Union Européenne, et donc notamment en France. Le commissaire européen Charlie McCreevy, qui soutenait cette position, vient de déclarer que Bruxelles devait avoir un esprit plus ouvert sur la question. Une étude récente montrerait en effet qu'il n'est pas démontré que la dissociation entre droits de propriété et pouvoir de contrôle, détruirait de la valeur. Ce changement "d'attitude" chez le commissaire européen est suffisamment importante pour être relayée dans le Financial Times.

Des penseurs aussi éminents que Richard Posner et Gary Becker ne sont d'ailleurs pas défavorables à une telle dissociation par le truchement d'actions à droit de vote plural, sous certaines conditions. Dans leur blog, ces deux prestigieux juriste et économiste se penchent sur le cas des grandes sociétés d'origine famiale, notamment dans le secteur des media. Ils estiment que cette dissociation des droits de propriété et du pouvoir de contrôle exige que les actions ne permettant pas d'accèder à ce pouvoir soient offertes au public à un prix plus bas ("discount"). Ce prix "discount" constituerait une juste compensation.

dimanche 17 juin 2007

Quand les avocats défendent leurs droits


Cordonnier ne saurait être mal chaussé ! Il semble donc logique que les avocats soient attentifs à défendre leurs propres droits, que ces droits s'expriment dans le cadre de leur vie familiale ou de leur activité professionnelle.
Dans le premier cas, il s'agit d'un avocat de l'Etat de Floride. Steven I. Weissman, qui avait acheté pour son compte et le compte de ses enfants, plus de 80.000 actions de la célèbre société Worldcom, a récemment assigné en justice le Nasdaq Stock Market ainsi que la National Association of Securities Dealers. Il leur reproche de l'avoir amené à acquérir des actions de la société Worldcom en diffusant des informations très flatteuses sur la société, à la fois dans des spots télévisés et dans des magazines. Le 11th US Circuit Court of Appeals devra donc se prononcer sur le fait de savoir si les organismes précités engagent leur responsabilité civile. En cas de réponse positive, cette décision ferait du bruit car elle pourrait créer un précédent en exposant très fortement le NSM et la NASD au risque juridique. Une intéressante étude du cas Worldcom est disponible sur le site Web de l'Université de Santa Clara.

Sur le terrain de leurs intérêts professionnels, les avocats américains (ou tout du moins certains) semblent apprécier modérément un classement des avocats réalisé par la start-up Avvo. Corp. Une class action est en cours. Au vu de certaines constatations rapportées par le National Law Journal, il est vrai que ce classement contient quelques perles...Ainsi le Doyen de la Stanford Law School est moins bien classé qu'un avocat n'étant plus inscrit au barreau et...décédé !
Plus d'information sont disponibles sur le site Findlaw.

jeudi 14 juin 2007

Projet de Loi et rémunération des dirigeants


Nous l'avons déjà abordé précédemment, mais le sujet de la corporate governance continue à animer les déjeuners d'affaires, les cercles de décideurs, les assemblées d'actionnaires, les revues juridiques, en France comme à l'étranger, les tracts syndicaux, et, aussi...les réflexions du gouvernement. L'un des sujets les plus controversés, mais pas nécessairement le plus traité de manière rationnelle, est celui de la rémunération des dirigeants. Il n'est pas besoin de revenir sur des cas récents, que certains qualifient de scandaleux, que ce soit en France ou aux Etats-Unis d'Amérique, de dirigeants quittant une société dont les résultats financiers ne sont pas nécessairement à leur zénith, tout en percevant des indemnités de plusieurs millons d'euros.


Le projet de loi sur le travail, l'emploi et le pouvoir d'achat, entreprend de fixer certaines exigences au niveau des rémunérations des dirigeants. On peut ainsi lire, dans l'exposé des motifs (publié par le journal La Tribune) :


"Depuis la loi de confiance et de modernisation de l'économie du 26 juillet 2005, les éléments de rémunération différée des dirigeants des entreprises cotées sont soumis au régime des conventions réglementées. Elles sont par conséquent préalablement autorisées par le conseil d'administration (ou de surveillance), font l'objet d'un rapport spécial des commissaires aux comptes sur lequel statue l'assemblée générale des actionnaires et sont soumises à l'approbation de l'assemblée générale des actionnaires. Ce dispositif apparaît aujourd'hui insuffisant notamment lorsque l'ampleur de la rémunération différée apparaît, au moment de son versement, sans commune mesure avec la performance du dirigeant ou la situation de l'entreprise.

Afin de mettre un terme à de telles situations, l'article 7 prévoit :

- l'obligation de subordonner le versement de rémunérations différées à certaines conditions de performance fixées dès le départ dans la convention et appréciées par le conseil d'administration au moment du versement (seule l'éventuelle indemnité pour clause de non-concurrence n'est pas soumise à cette condition) ; les conventions en cours doivent être mises en conformité avec cette disposition, que justifie l'intérêt général, sous le délai d'un an ;

- une obligation de rendre publique dans de brefs délais la décision d'autorisation par le conseil d'administration (ou de surveillance) de la convention de rémunération différée entre l'entreprise et l'un de ses dirigeants et l'appréciation par le conseil des conditions de performance préalablement à leur versement ;

- le maintien du dispositif de la loi de confiance et de modernisation de l'économie du 26 juillet 2005 en ce qui concerne la soumission de ces conventions de rémunération, en tant que conventions réglementées, à l'assemblée générale, mais en précisant que cette soumission doit donner lieu à une résolution séparée des autres conventions réglementées et en soumettant à nouveau ces conventions aux actionnaires en cas de renouvellement de mandat."


En résumé, le législateur viendrait donc fixer un cadre au versement de rémunérations différées au profit des dirigeants. Ce versement devrait dépendre de critères de performance appréciés par le Conseil d'administration. Il reste à savoir quelle est la marge de manoeuvre du Conseil d'administration par rapport aux actionnaires et son indépendance dans la prise de décision. En dehors de cette question, ce projet de loi interpelle sur le rôle du législateur. Laissons également de coté la bizarrerie constituant à intégrer la question de la rémunération des dirigeants (sachant que sont surtout "visés" les dirigeants des grandes sociétés) dans un texte intitulé "Loi sur le travail, l'emploi, et le pouvoir d'achat"...


Sauf à considérer qu'il s'agit uniquement d'un geste politique destiné à formaliser le fait que le mode de rémunération des dirigeants de grandes sociétés constitue aujourd'hui un débat de société, on peut émettre quelques doutes quant à la pertinence d'une telle mesure législative. Certains estiment qu'il n'appartient pas au législateur de s'emparer de questions relevant strictement du domaine contractuel, et préfèreraient les voir relever d'un code de bonne conduite. Ce type de texte fait néanmoins naître certaines interrogations, notamment au niveau de leur force juridique. On peut simplement estimer que la question de la rémunération des dirigeants relève strictement des mécanismes décisionnels internes à l'entreprise, au coeur même de la relation d'agence. Si le marché fonctionne normalement, les choses devraient être assez simples. Une société dans laquelle les dirigeants seraient récompensés, alors même que leur gestion conduit à des résultats financiers médiocres (pour ne pas dire mauvais dans certains cas), devrait être sanctionnée par le marché. Les actionnaires supporteraient une perte de valeur de leurs titres. Répété sur plusieurs sociétés, le mécanisme générerait des signaux suffisamment visibles pour que des pratiques a priori non rationnelles d'un point de vue économique soient abandonnées.

Le bras de fer judiciaire entre Danone et Wahaha s'accentue


Dans un billet précédent, nous avons vu que certaines stratégies de développement international ne sont pas de longs fleuves tranquilles. Le conflit opposant Danone à son partenaire chinois Wahaha en constitue une bonne illustration. ll reste à savoir quelle stratégie juridique doit être adoptée, tenant compte de la nature du partenariat, du profil du partenaire, du contexte économique, politique et juridique du pays dans lequel le problème survient (la Chine), et bien évidemment des objectifs stratégiques de Danone. Le 4 juin, Danone accentue la pression sur son partenaire en déposant une plainte auprès de la "Superior Court of the State of California for the County of Los Angeles". Pour être plus exact, ce sont les sociétés Ever Maple Trading Ltd et Hangzhou Hongsheng Beverage Co Ltd (liées toutes les deux à Wahaha) qui sont assignées. On peut s'interroger sur le fait de savoir pourquoi l'action est intentée devant la juridiction précitée. Ces sociétés sont en fait représentées par deux personnes physiques vivant en Californie, l'une étant citoyenne américaine, l'autre détentrice d'une carte verte. Le lancement d'une procédure devant une juridiction américaine semble effectivement plus pertinente que devant, par exemple, une juridiction des Iles vierges (pays où est domiciliée la société Ever Maple Trading).


En terme de "performance judiciaire" potentielle, comment analyser ce choix de la part de Danone ?

On peut penser que l'obtention de dommages et intérêts n'est pas la motivation première de Danone. Cette procédure judiciaire très médiatisée (Danone a largement diffusé son communiqué de presse, comme l'atteste sa reprise dans un nombre impressionnant de journaux et de sites web) peut avoir pour objectif d'affaiblir le partenaire, et par là même de le rendre plus vulnérable à une OPA (ce qu'a déjà tenté Danone, mais pour l'instant sans succès). Elle peut aussi plus simplement être utilisée comme un levier pour une négociation.


Toutefois, dans cette stratégie juridique, il y a fort à parier que Danone a pris en considération un risque stratégique majeur. En effet, le partenaire chinois de Danone détient vraisemblablement en Chine des appuis politiques non négligeables. De plus, il va attiser la fibre patriotique et tenter par tout moyen de détériorer l'image de Danone en Chine. Eu égard à la culture chinoise, le risque stratégique est réel.